「iPhone Duoが36万円、高すぎる」「分割にすれば金利でさらに損をするのでは」——そんな声をよく見かけます。
しかし、実際に条件を一つずつ数字で追ってみると、意外な実態が見えてきます。本記事では、iPhone Duoの分割払いにまつわる「実質金利」を切り口に、本当のコスト構造を計算・整理していきます。
1. まず結論:分割払いの「金利」自体は0%
多くの人が身構える「分割手数料」「金利」ですが、2026年9月時点の主要な購入経路を確認すると、いずれも金利0%を明言しています。
- Apple公式サイト:ペイディの「あと払いプランApple専用」を利用した36回払いは、金利0%。対象はiPhone Duo、iPhone 18 Pro/Pro Max、iPhone 17、iPhone Airのみで、事前の利用審査が必要です。
- ドコモ:12回・24回・36回の分割払いについて、分割手数料は無料と案内。
- au・ソフトバンク・楽天モバイル:同様に分割手数料無料、実質年率0%と明記。
つまり「分割にしたら金利で何万円も上乗せされる」という不安は、少なくとも金利という項目単体では的外れです。ここまでは、多くの解説記事でも触れられている内容です。
問題は、その先です。
2. 「金利0%」なのに支払総額に差が出る3つの正体
金利が同じ0%でも、最終的な支払総額は購入経路や条件によって変わります。実際に指摘されている要因は、主に次の3つです。
要因1:Apple直販価格とキャリア価格の「差額」
キャリア経由での購入は、Apple直販よりも支払総額が高くなるケースが報告されています。たとえば専門家の分析では、iPhone 17 Pro(256GB)でApple直販価格19万4,800円に対し、ドコモでの機種変更価格は2年以上利用した場合の総額で23万340円になるとされ、その差額(約3万5,540円)が「実質的な分割手数料」に相当すると指摘されています。
金利表示の上では手数料無料でも、端末そのものの価格設定に差があるため、キャリア経由の方が結果的に割高になりやすい、という構造です。iPhone Duoについても、キャリア各社の正式な購入プログラム価格が出揃った段階で、同様の価格差が生じる可能性は十分に考えられます(本記事執筆時点ではApple公式価格のみが確定情報です)。
要因2:返却プログラムの「プログラム利用料」
キャリアの分割払いには、一定期間後に端末を返却することで残債が免除される「返却前提プログラム」が存在し、加入時期や機種によって「プログラム利用料」や「故障時利用料」が発生する場合があります。これらは金利ではなく別枠の費用のため、見落とすと想定より支払総額が膨らむ原因になります。
▶ 「実質○円」表示の裏にある返却プログラムの条件と、見落としがちな注意点はこちら
要因3:下取り・査定額が「保証された金額」通りとは限らない
返却プログラムでは、24回目や36回目に端末を返す前提で残債が計算されています。裏を返せば、その時点まで端末を手元に残さない・傷や故障を作らないことが前提条件です。売却や下取りに出す場合も、事前の想定より査定額が下がるリスクはゼロではありません。
3. 実質負担額を「式」で整理する
ここまでの要素を一つの式に整理すると、次のようになります。
実質負担額 = 端末代 + 分割手数料(通常0円) + プログラム利用料 + 保証料 + 故障時負担 - 下取り・売却額(または残債免除額)
金利の項目こそ0円で終わりますが、そのほかの項目にコストが分散している、という見方が実態に近いといえます。
| 比較軸 | 一括払い(Apple直販) | 分割払い(Apple/ペイディ36回) | キャリア分割+返却プログラム |
|---|---|---|---|
| 金利・分割手数料 | なし | 0% | 0%(手数料無料) |
| 端末そのものの価格差 | 基準額 | 基準額と同一 | キャリア価格が上乗せされる場合あり |
| プログラム利用料 | 発生しない | 発生しない | 加入時期・機種により発生する場合あり |
| 返却・査定リスク | 発生しない(売却は任意) | 発生しない | 返却前提のため発生しうる |
| 支払いの分散 | できない | 36回に分散 | 12〜36回に分散 |
一括・Apple分割・キャリア分割のどれが「得」かは、**現金一括で用意できるか」「2年前後で買い替える習慣があるか」「傷をつけずに使えそうか」**という個人の使い方によって変わる部分が大きく、一律に「これが正解」とは言い切れません。この記事は特定の支払い方法を推奨する目的のものではなく、あくまで比較のための情報整理としてご覧ください。
4. 分割払いで見落としがちなのは「金利」より「管理」
ここまで見てきたように、iPhone Duoの分割払いにおける本当の論点は「金利がいくらか」ではなく、「複数ある費用項目のうち、何が・いつ・いくら発生するのか」を正確に把握できているかどうかです。
36回払いともなれば、支払いは3年間続きます。その間に他のサブスクリプションや固定費も増減するため、「iPhone本体の分割金だけ」を意識していても、家計全体としては見えない支出が積み重なりがちです。
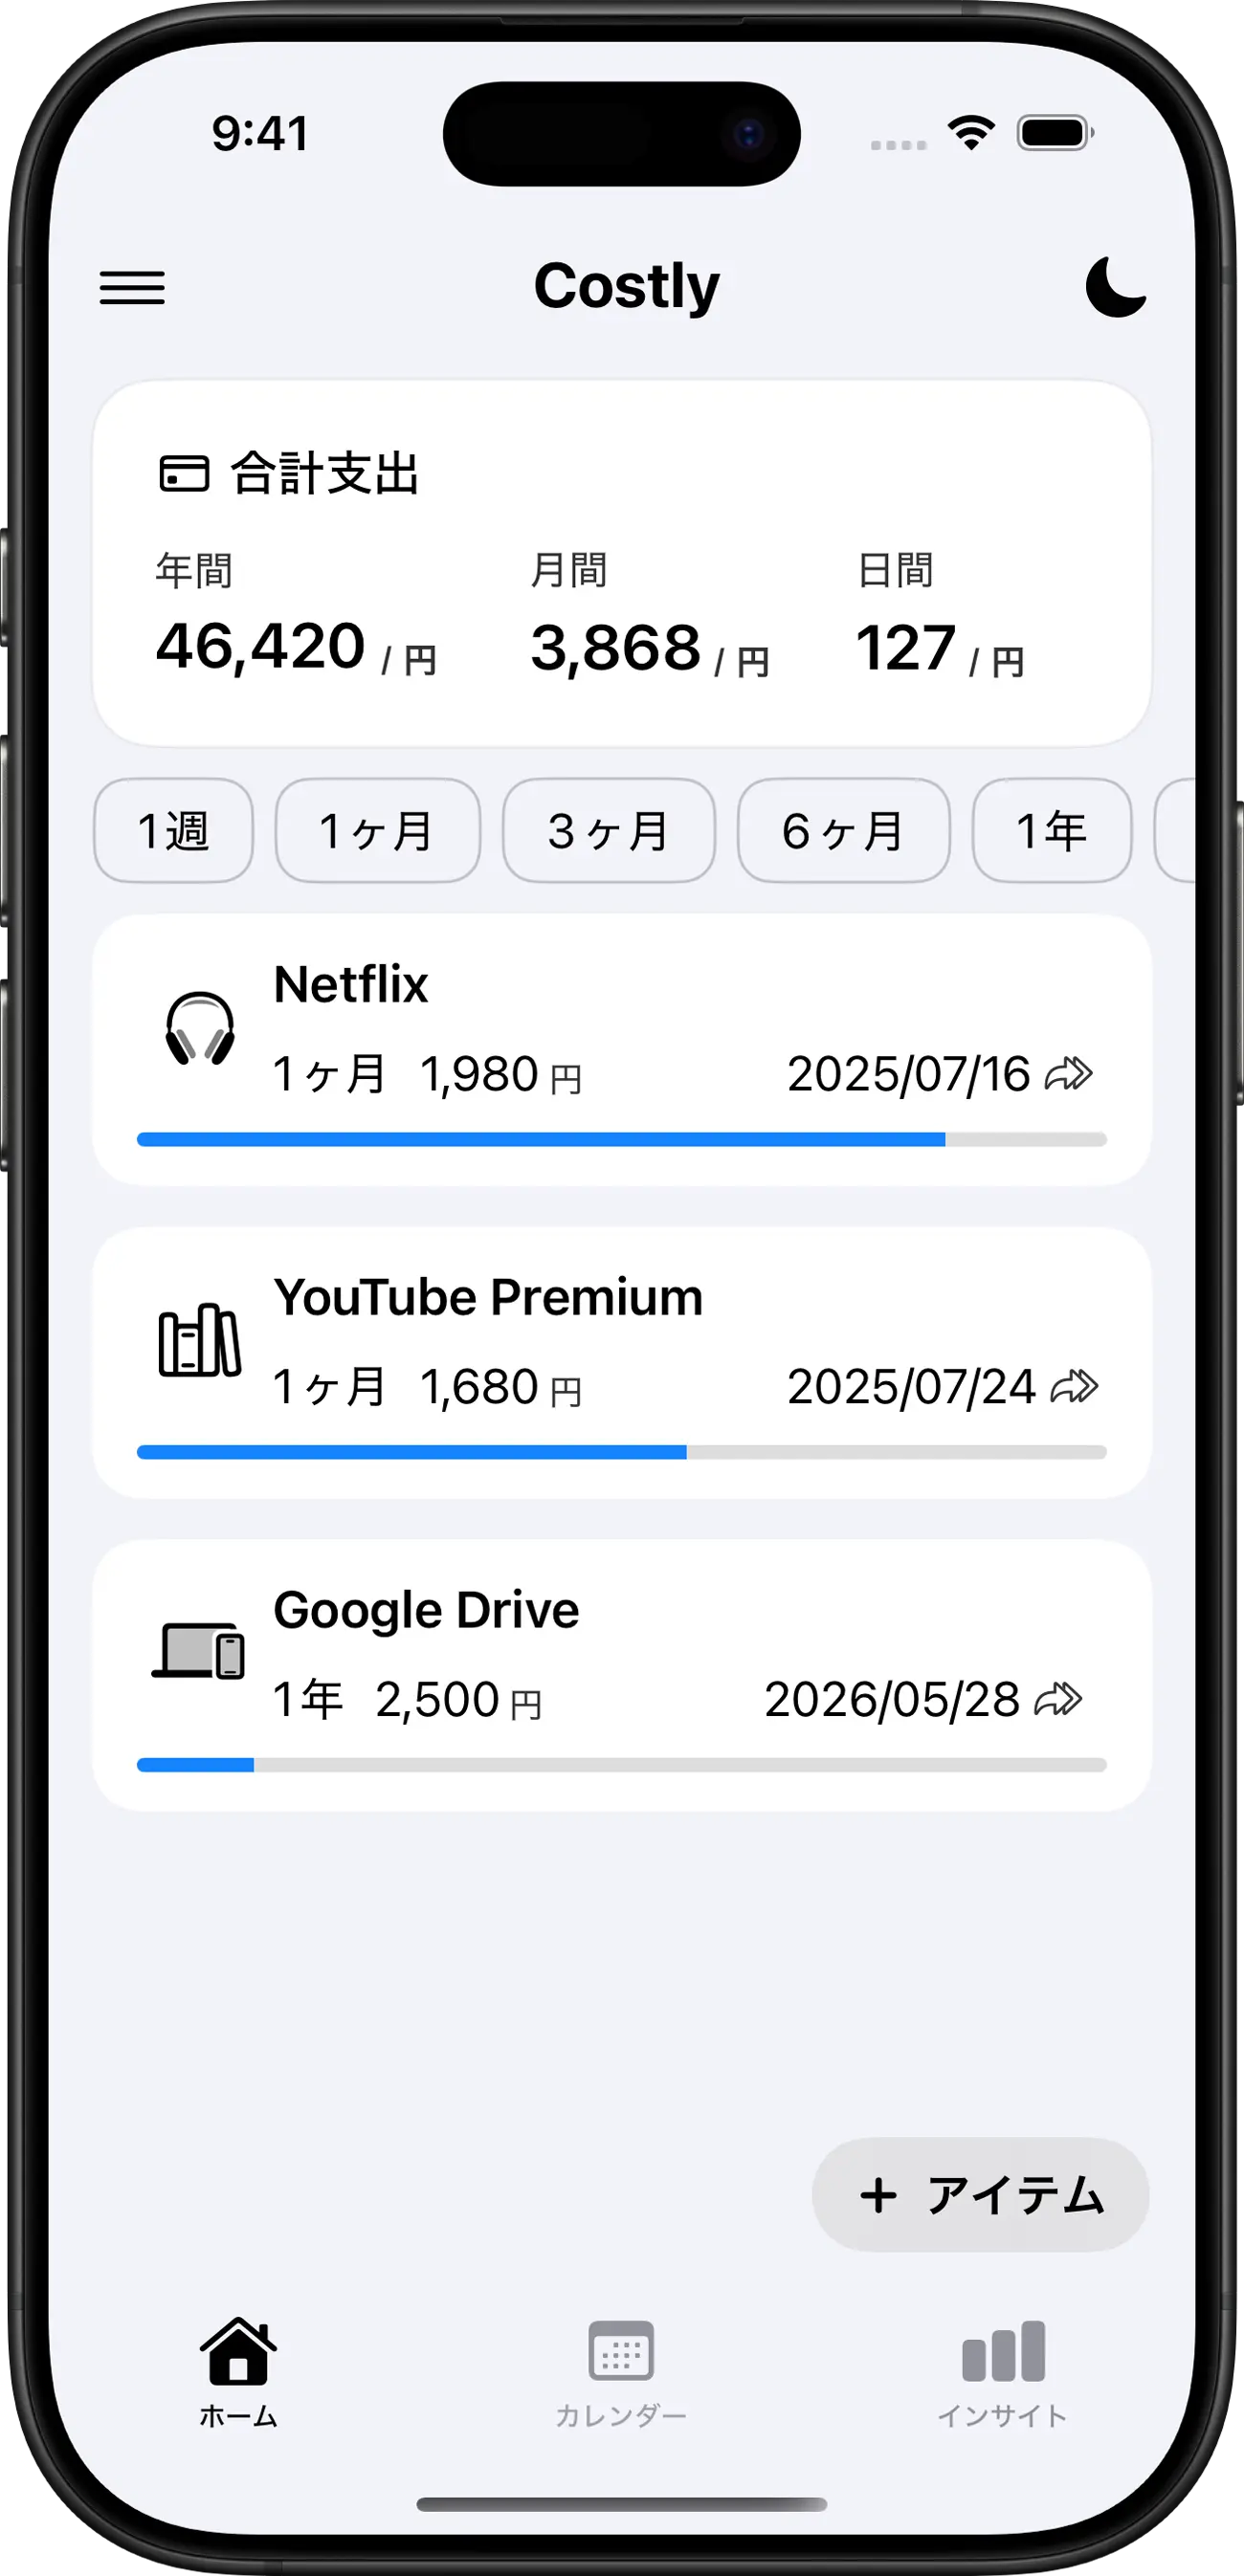
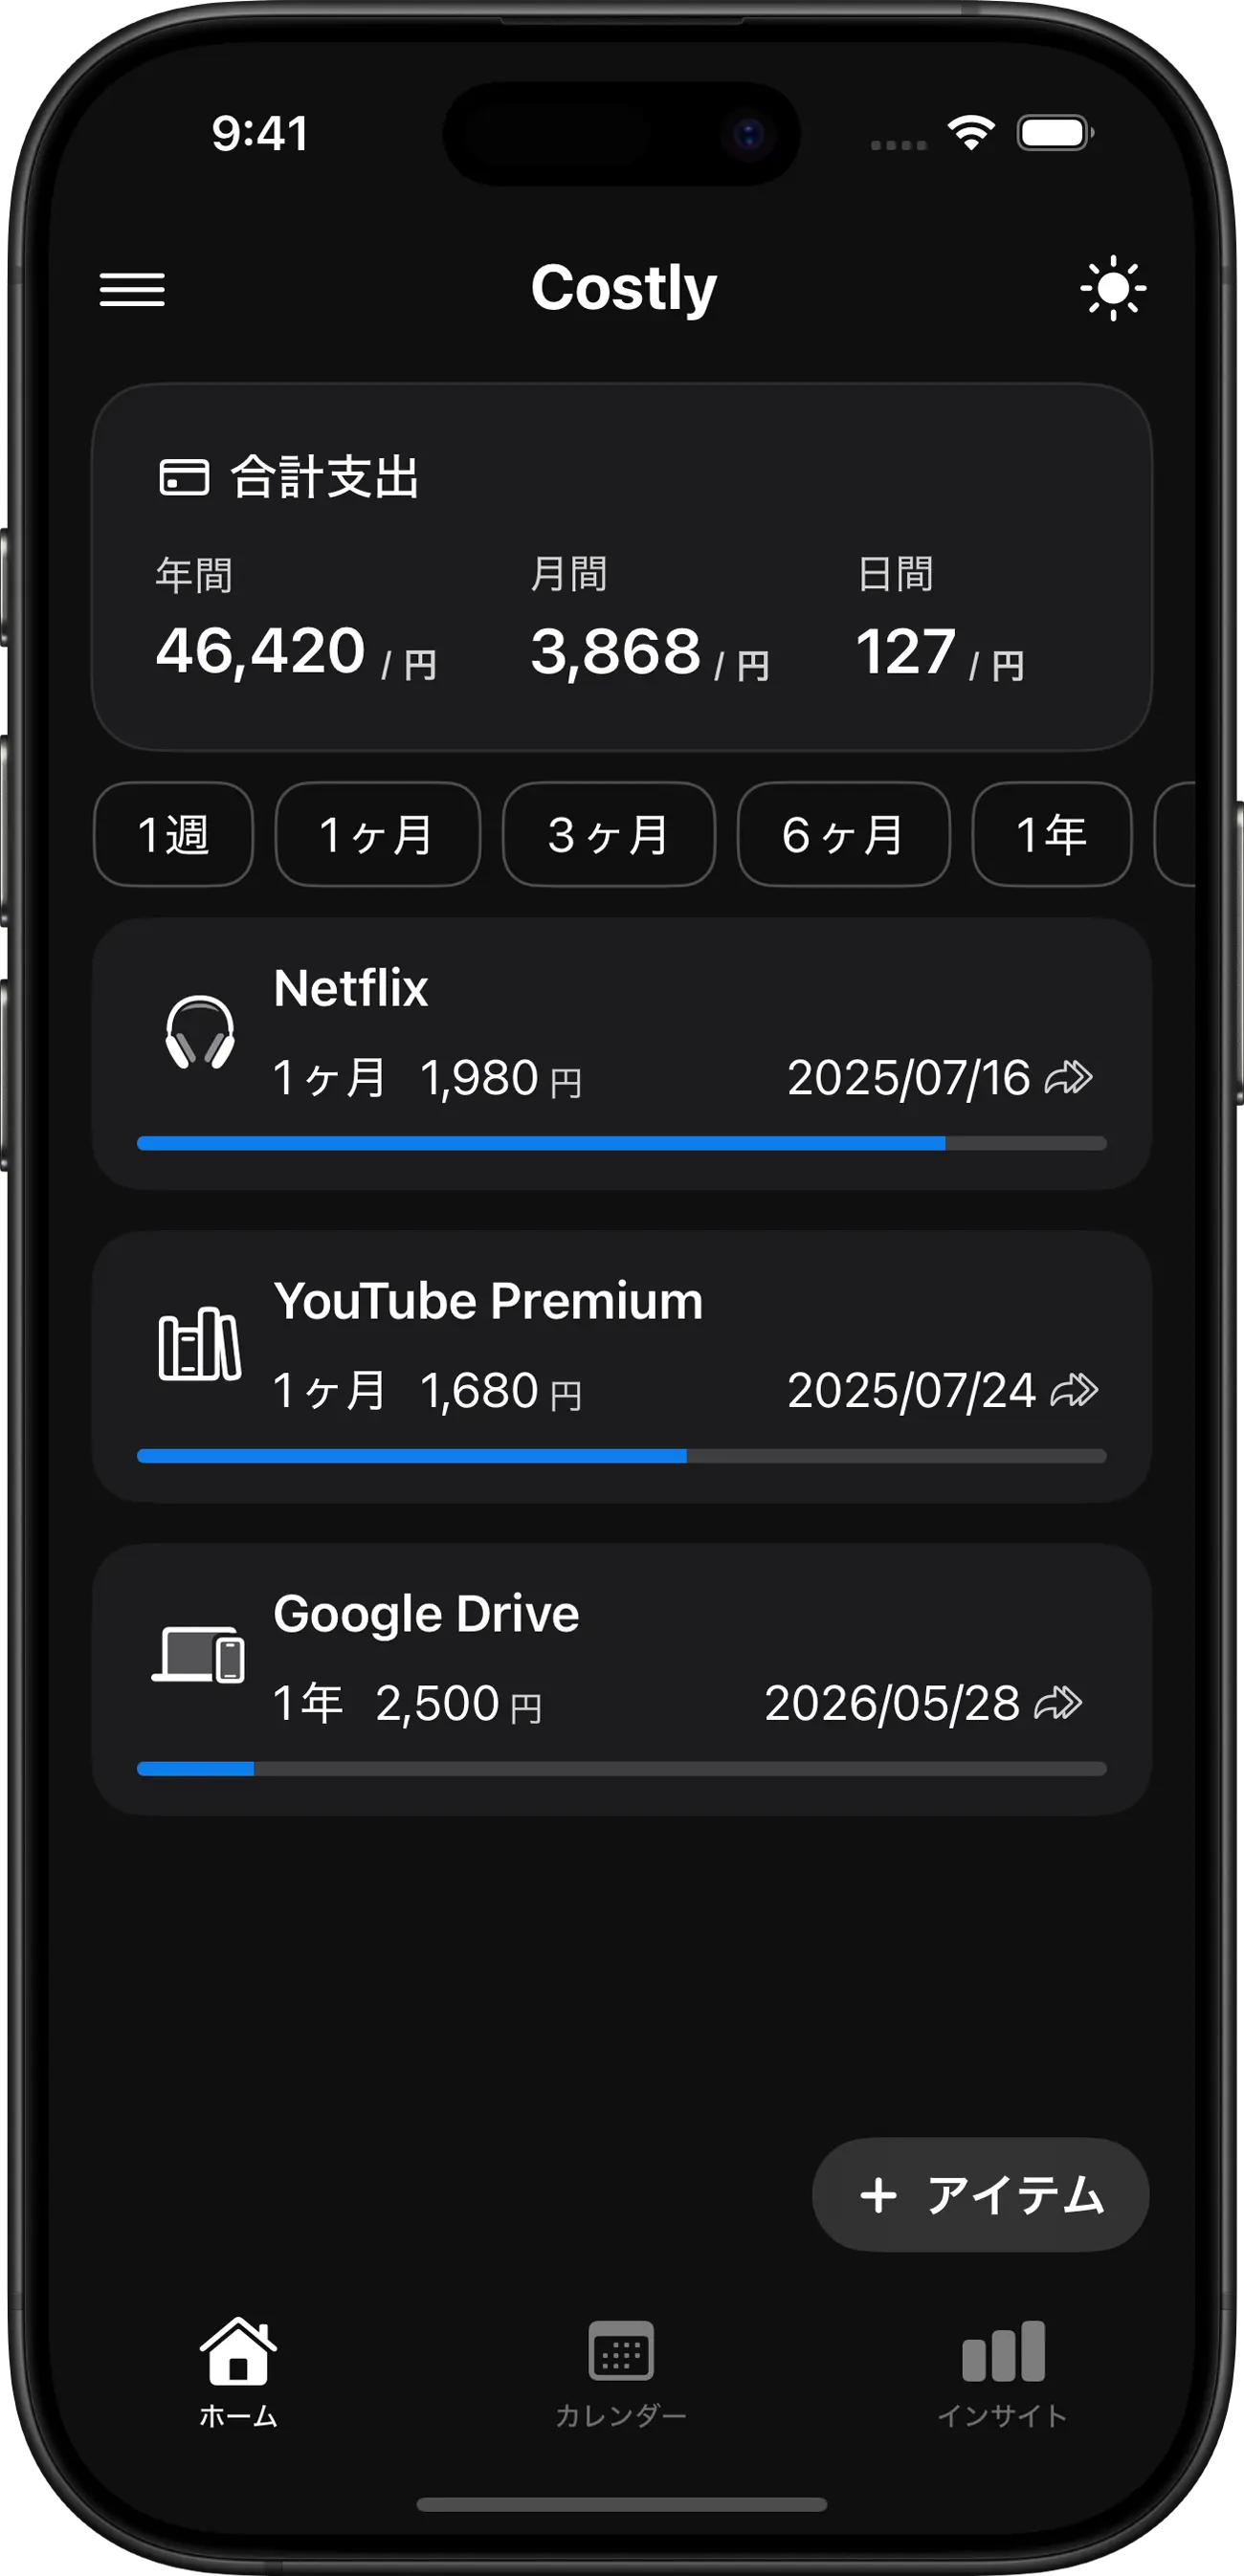
こうした長期にわたる定額の支払いを月ごと・年ごとに可視化し、支払い開始日や残り回数を忘れないようにする用途として活用されているのが、固定費管理アプリ 「Costly(コストリー)」 です。分割払いの支払日をアイテムとして登録しておけば、次回の引き落としまでの残り期間が青色のバーで表示されるため、「今月あといくら払うのか」を分割払い開始時から完済まで一貫して把握できます。
5. まとめ:「金利で損する」より「情報の非対称性で損する」方が大きい
iPhone Duoの分割払いは、金利という一点だけで見れば0%であり、「分割にすると損」という単純な図式は成立しません。実際にコストの差が生まれるのは、購入経路の価格差、返却プログラムの利用料、査定額のブレといった、見落とされがちな部分です。
高額な買い物だからこそ、「金利がかからないから安心」で思考を止めず、支払総額の内訳を式に沿って一つずつ確認する。そして分割払いを選んだ後は、その支払いを長期間きちんと管理し続けること。この両方が揃って、はじめて「本当に得な買い方」ができたと言えるのではないでしょうか。
Costly - サブスクと支出のスマート管理
支払日の自動更新機能を備えた、賢い家計簿アプリ。支出を可視化し、ムダな固定費の削減を強力にサポートします。
・会員登録不要・無料ダウンロード
・iPhone / iPad 対応
スキャンできます。